Москва
Санкт-Петербург
+7 (495) 032-68-64 Продать объект Продать объект
Москва
Санкт-Петербург
О компании Аналитика Стать партнёром Карьера Контакты

Разворот на рынке складской недвижимости Московского региона: спрос растет, объем вакантного предложения снижается

kf-expert

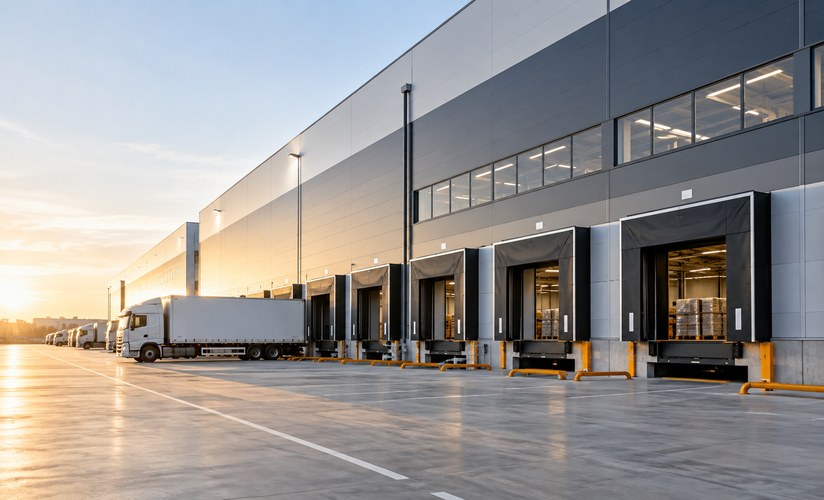
В III квартале 2026 года оживление спроса на склады в Московском регионе привело к сокращению свободного предложения и практически остановило падение арендных ставок. По данным NF GROUP, объем сделок за первые девять месяцев уже превысил прежний прогноз на весь год. По итогам 2026 года показатель может достигнуть 2 млн кв. м. Одновременно объем свободных площадей с учетом субаренды на конец года ожидается на уровне 1,5–1,7 млн кв. м – существенно ниже прогноза, сформированного по итогам I полугодия. Их доля может составить 5–5,5%. «»

Еще в начале III квартала на рынке складской недвижимости Московского региона сохранялись тенденции первой половины 2026 года: стоимость аренды снижалась, доступное предложение увеличивалось. Во второй половине квартала спрос вырос, и объем незаконтрактованных площадей стал сокращаться в готовых складах и строящихся объектах на высокой стадии готовности. 

Спрос оказался выше летних ожиданий. К концу сентября объем сделок со складской недвижимостью в Московском регионе уже превысил прежний годовой прогноз – 1,1–1,3 млн кв. м, сформированный по итогам I полугодия. Согласно актуальной оценке, по итогам 2026 года показатель может достигнуть 2 млн кв. м – более чем в полтора раза выше верхней границы прежних ожиданий.

На фоне повышения спроса снижение средних запрашиваемых ставок аренды практически остановилось. По оценке на конец III квартала 2026 года ставка в Московском регионе составила 10,1 тыс. руб./кв. м/год без учета НДС и операционных расходов. За квартал показатель снизился на 1,5% – с 10,3 тыс. руб./кв. м/год по итогам II квартала.

По итогам I полугодия ожидалось, что к концу 2026 года ставка аренды опустится до 9,5 тыс. руб./кв. м/год. Сейчас она прогнозируется на уровне 10 тыс. руб./кв. м/год без учета НДС и операционных расходов. Обновленная оценка предполагает сохранение показателя вблизи сентябрьского уровня.

Изменения затронули и свободное предложение. В первой половине 2026 года доля вакантных складских площадей с учетом субаренды росла и по итогам I полугодия достигла 6,5%. По оценке на конец III квартала она снизилась до 6%. В абсолютном выражении объем доступного предложения с учетом субаренды сократился за квартал на 7% – с 1 865 до 1 734 тыс. кв. м. Основной вклад в эту динамику внесло уменьшение объема площадей, предлагаемых в субаренду.

К концу 2026 года объем свободных складских площадей ожидается на уровне 1,5–1,7 млн кв. м. Это ниже оценки, сформированной по итогам I полугодия, – 2,3–2,5 млн кв. м. Доля вакантных площадей с учетом субаренды к концу года может составить 5–5,5%.

Константин Фомиченко, партнер NF GROUP: «Рынок складской недвижимости быстро адаптируется к изменениям. Отношения между его участниками стали более зрелыми и ответственными. Для инвесторов по-прежнему важны загрузка объектов и предсказуемый арендный доход».

Подписаться на новости
NF Group
Авторизация
Мы используем файлы cookie, чтобы улучшить сервис для вас.
Соглашение об использовании