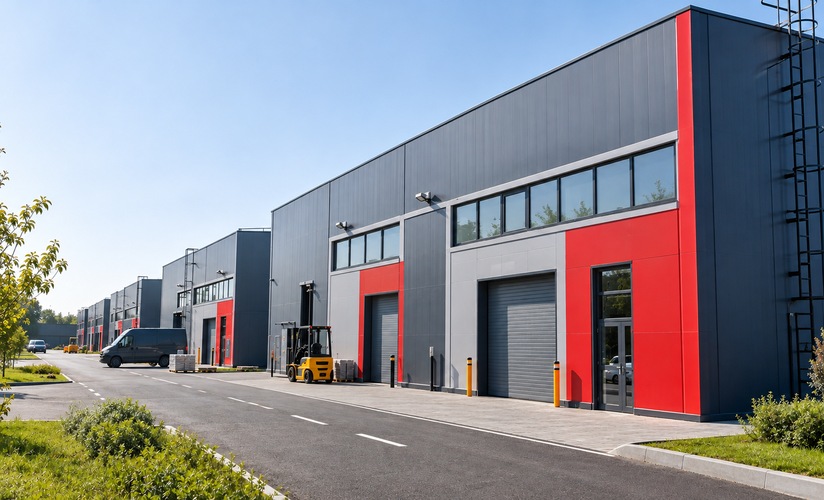
По данным консалтинговой компании NF GROUP, в III квартале 2026 года на рынке light industrial Московского региона доля свободных площадей, предлагаемых только в аренду, выросла на 15 п. п., до 33%. В одноэтажном сегменте увеличилась заполняемость готовых объектов. При этом в классе A средняя запрашиваемая ставка аренды повысилась на 2,3%, а средняя запрашиваемая цена продажи снизилась на 5,2%. Деловая активность на рынке остается стабильной, а рост предложения пока опережает рост спроса.
Выход на рынок новых объектов меняет структуру предложения. Для проектов, готовых к заезду или находящихся на завершающей стадии строительства, наиболее характерны арендная и гибридная модели реализации. Последняя предусматривает выбор между арендой и покупкой: по итогам сентября на такие площади приходилось 19% свободного предложения, как и кварталом ранее. Еще 48% помещений предлагалось исключительно на продажу.
Крупнейшую группу резидентов существующих объектов light industrial классов A и B составляют представители производственного сектора – 35,9% общего числа резидентов. Среди других основных пользователей формата – дистрибьюторские и транспортно-логистические компании.
В III квартале 2026 года объем поглощенных площадей на рынке одноэтажного light industrial Московского региона составил рекордные 136 тыс. кв. м. Из них 60% пришлось на крупные сделки в одном готовом и трех строящихся объектах. Без учета этих сделок показатель на 44% превысил результат III квартала 2025 года (38 тыс. кв. м) и соответствовал среднеквартальному объему поглощения за последние три года (55 тыс. кв. м). Таким образом, деловая активность остается стабильной, а рост предложения пока опережает рост спроса.

Средневзвешенная запрашиваемая ставка аренды одноэтажных объектов light industrial класса A в Московском регионе по итогам III квартала 2026 года составила 13,5 тыс. руб. за кв. м в год (без НДС и операционных расходов). За квартал показатель вырос на 2,3%, прервав снижение первой половины года.

Средневзвешенная запрашиваемая цена продажи площадей в готовых и строящихся одноэтажных объектах класса A, напротив, снизилась на 5,2% за квартал, до 123 тыс. руб. за кв. м (без НДС). Такая динамика связана в том числе с изменением структуры доступного предложения: реализация отдельных объектов влияет на средний показатель рынка. Поэтому его снижение не следует трактовать как одинаковую корректировку цен во всех проектах.

По прогнозу NF GROUP, до конца 2026 года существенных изменений средней ставки аренды одноэтажных объектов класса A не ожидается: показатель останется в диапазоне 13,2–13,6 тыс. руб. за кв. м в год без НДС и операционных расходов. Средневзвешенная запрашиваемая цена продажи таких объектов к концу года может составить 121–124 тыс. руб. за кв. м (без НДС).
Евгений Платонов, руководитель направления light industrial NF GROUP: «Для производственных компаний расходы на помещение – лишь часть вложений в запуск или расширение бизнеса. Аренда позволяет обойтись без затрат на приобретение недвижимости и направить больше средств на оборудование и основную деятельность. Увеличение доли арендного предложения расширяет возможности такого размещения. При этом готовность помещения к заезду и его расположение могут быть для предприятия не менее значимыми факторами, чем стоимость».